Cassazione: Contratti stagionali esenti dal limite delle 4 proroghe

Con la recente sentenza n. 11269 del 27 aprile 2026, la Corte di Cassazione ha chiarito un punto fondamentale riguardante la disciplina dei contratti a tempo determinato, definendo l’ambito di applicazione delle limitazioni numeriche alle proroghe.

Il principio di diritto

La Suprema Corte ha stabilito che ai rapporti di lavoro stagionale non si applica il limite massimo delle 4 proroghe previsto dalla normativa generale per i contratti a termine.

Secondo i giudici, nonostante il legislatore non abbia inserito un’esclusione testuale esplicita in merito al numero dei rinnovi per questa categoria, la deroga è da ritenersi implicita e coerente con l’impianto normativo vigente.

Le motivazioni della sentenza

La decisione si fonda su un’interpretazione sistematica delle norme che regolano il mercato del lavoro:

  • Collegamento con la durata massima: La regola del limite delle 4 proroghe è strettamente connessa al massimale di durata dei rapporti a termine “ordinari” (fissato generalmente in 24 mesi).
  • Inapplicabilità del massimale: Poiché i rapporti di lavoro stagionale sono già per legge esenti dal limite di durata complessiva, la Corte ha dedotto che, di conseguenza, non possano essere soggetti neppure al vincolo sul numero di proroghe effettuabili.
  • Natura dell’attività: La specificità del lavoro stagionale giustifica una flessibilità gestionale maggiore, svincolata dai limiti quantitativi pensati per le assunzioni a tempo determinato standard.

Impatto per i datori di lavoro

In sintesi, la pronuncia conferma che per le attività stagionali:

  1. Non opera il limite di durata massima complessiva dei 24 mesi.
  2. Non opera il limite numerico delle 4 proroghe nell’arco del rapporto.

Resta inteso che la natura “stagionale” del contratto deve essere comprovata e rispondente ai requisiti oggettivi previsti dalla legge o dai contratti collettivi per poter beneficiare di tali deroghe.

Rinnovo CCNL Metalmeccanici Confapi: Tutte le novità tra aumenti, welfare e tutele

Il 4 giugno 2026 Unionmeccanica Confapi, Fiom-Cgil, Fim-Cisl e Uilm-Uil hanno siglato l’accordo per il rinnovo del CCNL rivolto agli addetti delle piccole e medie industrie metalmeccaniche, orafe e dell’installazione di impianti.

Il nuovo testo introduce interventi significativi che spaziano dal trattamento economico al welfare, fino a nuove e importanti misure di conciliazione vita-lavoro. Vediamo nel dettaglio i punti chiave dell’accordo.

Trattamento economico e adeguamenti IPCA

Il rinnovo prevede un incremento dei minimi tabellari che scatterà in due tranche successive:

  • Dal 1° giugno 2027,

  • Dal 1° giugno 2028.

Il 17 giugno 2026 le parti sociali hanno sottoscritto il verbale di accordo che definisce i valori dell’incremento retributivo a partire dal 1° giugno 2026 (derivante dalla dinamica IPCA), oltre a fissare i nuovi importi per l’indennità di trasferta e di reperibilità.

Più tutele per la disabilità

Grande attenzione è stata dedicata ai lavoratori con disabilità certificata (ai sensi del D.Lgs. n. 62/2024, Legge n. 104/1992 e Legge n. 68/1999). In caso di superamento del periodo di comporto (sia ordinario che prolungato), dal 4 giugno 2026 viene garantito un ulteriore periodo di conservazione del posto, parametrato sull’anzianità aziendale:

  1. Anzianità aziendale fino a 3 anni – Ulteriore prolungamento del periodo di comporto per 1 mese;
  2. Anzianità aziendale oltre 3 anni e fino a 6 anni – Ulteriore prolungamento del periodo di comporto per 1 mese e mezzo;
  3. Anzianità aziendale oltre 6 anni – Ulteriore prolungamento del periodo di comporto per 2 mesi.

Conciliazione Vita-Lavoro: Permessi per malattia figli

Arrivano importanti novità per i genitori lavoratori. A decorrere dal 1° gennaio 2027, verranno introdotti 3 giorni all’anno di permesso per la malattia dei figli fino a 4 anni di età. La copertura economica sarà a carico dell’azienda e crescerà nel tempo:

  • Dal 1° gennaio 2027: Indennità pari al 50% della normale retribuzione netta;

  • Dal 1° gennaio 2028: L’indennità sale all’80%.

Orario di lavoro: Turnisti e Straordinari

Il contratto interviene sulla gestione dei Permessi Annui Retribuiti (PAR) e mette un freno al lavoro straordinario:

  • Ulteriori PAR per i turnisti: Nel biennio 2027-2028, le aziende con almeno 50 dipendenti riconosceranno 4 ore di PAR aggiuntive ai turnisti. Dal 1° gennaio 2029 il beneficio sarà esteso a tutte le aziende, a prescindere dal numero di dipendenti;

  • Tetto agli straordinari: Viene fissato un limite massimo individuale annuo per le prestazioni richieste dall’azienda, pari a 52 ore per i non turnisti e 44 ore per i turnisti.

Sanità integrativa e Welfare aziendale

Si rafforza il pilastro della protezione sociale e del benessere dei dipendenti:

  • EBM Salute: La contribuzione aziendale salirà a 120€ annui (10€/mese) dal 1° gennaio 2027, per poi passare a 132€ annui (11€/mese) dal 1° gennaio 2029;

  • Welfare contrattuale: A partire dal 2028, le aziende dovranno mettere a disposizione dei lavoratori, entro il 1° giugno di ogni anno, strumenti di welfare per un valore complessivo di 250 euro.

Rottamazione Cartelle: Comunicazioni online e scadenze cruciali al 31 luglio 2026

L’Agenzia delle Entrate-Riscossione (AdER) ha reso disponibili nell’area riservata del proprio portale istituzionale le Comunicazioni delle somme dovute relative alla Rottamazione quinquies (Legge n. 199/2025), completando l’iter per i contribuenti che hanno presentato domanda entro il 30 aprile 2026.

La modalità di ricezione della Comunicazione varia in base al canale di presentazione della domanda:

  • Area riservata: La documentazione è disponibile esclusivamente online. Non è previsto alcun invio postale o telematico.

  • Area pubblica: La Comunicazione viene inviata anche tramite raccomandata o PEC.

La Comunicazione contiene l’esito dell’istanza, il prospetto dei carichi definibili, gli importi e i moduli di pagamento per le prime dieci rate. Inoltre, è attivo nell’area pubblica il servizio ContiTu, che permette di selezionare solo alcune delle cartelle incluse nella Comunicazione, rimodulando il piano di pagamento ed escludendo i carichi che si preferisce mantenere in posizione ordinaria.

Il nodo del 31 luglio 2026: tre scadenze a confronto

Il 31 luglio 2026 rappresenta una data critica in cui si sovrappongono tre diversi adempimenti, regolati da norme e criteri di decadenza differenti:

1. Rottamazione quinquies (Prima rata)

Scade il termine per il pagamento in un’unica soluzione o per il versamento della prima rata del piano bimestrale.

  • Regola di decadenza: Estremamente rigida. La tolleranza di 5 giorni opera solo per il pagamento in unica soluzione e per l’ultima rata del piano. Per tutte le rate intermedie (inclusa la prima del 31 luglio) vige la puntualità assoluta. Il ritardo anche di un solo giorno non comporta l’inefficacia immediata, ma consuma uno dei due soli margini di errore consentiti (la decadenza scatta al mancato o insufficiente versamento di due rate, anche non consecutive).

2. Rottamazione quater (Rate in corso)

Scade la tredicesima rata per i contribuenti ordinari e la quinta rata per i soggetti riammessi ai sensi della Legge n. 15/2025 (Milleproroghe).

  • Regola di decadenza: Si applicano i 5 giorni di tolleranza previsti dalla Legge n. 197/2022. I pagamenti effettuati entro il 5 agosto 2026 sono considerati tempestivi. Il mancato rispetto di questo termine esteso comporta la decadenza dai benefici.

3. Rottamazione locale (Adesione degli Enti Territoriali)

Scade il termine prorogato (dal D.L. n. 63/2026) entro cui i Comuni e le Regioni devono adottare, pubblicare e trasmettere ad AdER via PEC la delibera per estendere la definizione agevolata ai carichi affidati alla riscossione dal 1° gennaio 2000 al 31 dicembre 2023 (art. 10-quinquies D.L. n. 38/2026).

  • Condizione per il contribuente: L’accesso alla sanatoria per debiti come IMU, TARI o sanzioni stradali è subordinato alla delibera dell’ente entro il 31 luglio. Se l’ente locale non aderisce, il contribuente non potrà accedere alla misura.

Le tappe della Rottamazione Locale (Enti Territoriali)

Per gli enti che delibereranno l’adesione alla rottamazione dei carichi affidati ad AdER, il calendario successivo prevede le seguenti scadenze:

  • Entro il 15 ottobre 2026: AdER rende disponibili i dati per individuare i carichi definibili,

  • Dal 16 ottobre al 15 dicembre 2026: Finestra per la presentazione della domanda da parte dei contribuenti,

  • Entro il 28 febbraio 2027: Invio della Comunicazione delle somme dovute da parte di AdER,

  • 31 marzo 2027: Scadenza per il pagamento in un’unica soluzione o della prima rata (massimo 54 rate bimestrali, minimo 100 euro ciascuna, con interessi al 3% annuo dal 1° aprile 2027).

Sanzioni del Codice della Strada: Si ricorda che per le multe stradali il beneficio della rottamazione è parziale: la sanzione principale resta dovuta per intero, mentre lo stralcio riguarda unicamente gli interessi, le maggiorazioni semestrali e l’aggio.

Il secondo binario: la definizione delle entrate gestite in proprio dai Comuni

Accanto alla sanatoria per i carichi affidati ad AdER, la Legge n. 199/2025 (commi 102-110, art. 1) disciplina una seconda forma di definizione agevolata autonoma. Questa riguarda le entrate locali riscosse direttamente dagli enti o tramite concessionari privati iscritti all’Albo.

Questo strumento non ha alcun collegamento con la rottamazione quinquies statale e i due canali non comunicano tra loro. Di conseguenza:

  • Non esiste un calendario nazionale unico né una modulistica uniforme,

  • Ogni singolo ente locale stabilisce in piena autonomia, tramite potestà regolamentare, le regole, i moduli e le scadenze per l’adesione,

  • La mappa delle sanatorie attive sul territorio nazionale risulta disomogenea e richiede una verifica diretta presso i canali informativi dello specifico Comune o Ente di riferimento.

Stress termico nei luoghi di lavoro: emanate le linee guida operative dell’INL

L’Ispettorato Nazionale del Lavoro (INL) ha emanato la nota prot. n. 5484 del 6 luglio 2026, recante le indicazioni operative destinate al personale ispettivo per la vigilanza sui rischi legati ai danni da calore nei luoghi di lavoro.

Il documento evidenzia come l’incremento della frequenza e dell’intensità dei fenomeni climatici estremi imponga una specifica attenzione allo stress termico ambientale, fattore che deve essere oggetto di apposita valutazione da parte dei datori di lavoro ai sensi del d.lgs. n. 81/2008.

Settori prioritari e oggetto dei controlli

Nel corso degli accessi ispettivi del periodo estivo, i controlli si concentreranno in via prioritaria sui settori maggiormente esposti, quali l’edilizia, l’agricoltura, la logistica, i lavori stradali e i rider. L’attività di vigilanza si focalizzerà sulla verifica dell’effettiva adozione delle seguenti misure preventive e organizzative:

  • Valutazione del Rischio (DVR): integrazione del Documento di Valutazione dei Rischi con il rischio specifico da stress termico e le relative misure di mitigazione.

  • Organizzazione del lavoro: eventuale rimodulazione degli orari di lavoro (es. anticipazione del turno all’alba o sospensione delle attività nella fascia oraria centrale 12:00 – 16:00).

  • Pause e rotazione: effettiva concessione di pause strutturate in aree ombreggiate o rinfrescate e rotazione del personale addetto alle mansioni più gravose.

  • Idratazione e DPI: disponibilità di acqua fresca nei cantieri e nei campi, unitamente all’impiego di indumenti da lavoro leggeri, traspiranti e coprenti.

  • Formazione e informazione: avvenuta informazione dei lavoratori e dei preposti sui sintomi del colpo di calore e sulle procedure di primo soccorso.

  • Sorveglianza sanitaria mirata: coinvolgimento del Medico Competente nell’individuazione di prescrizioni o limitazioni per i lavoratori “fragili” o maggiormente esposti.

  • Coinvolgimento dei rappresentanti dei lavoratori: consultazione del RLS o del RLST ai fini della valutazione dei rischi.

Sospensione dell’attività e ruolo del Preposto

La nota richiama i chiarimenti già forniti con la precedente nota prot. n. 5291 del 21 luglio 2023, in base ai quali il Datore di Lavoro, nell’ambito degli obblighi sanciti dal d.lgs. n. 81/2008, deve valutare la sospensione temporanea delle attività qualora le condizioni climatiche determinino un rischio non accettabile per la salute e la sicurezza. Il medesimo obbligo di intervento grava sul Preposto, ai sensi dell’art. 19 del d.lgs. n. 81/2008, qualora rilevi situazioni di pericolo durante l’attività di vigilanza.

Azioni di sensibilizzazione e monitoraggio

Gli Uffici territoriali dell’INL sono stati invitati a promuovere iniziative di informazione e sensibilizzazione rivolte alle imprese, incentivando l’utilizzo dei sistemi istituzionali di monitoraggio e degli strumenti previsionali e di allerta messi a disposizione dal progetto Worklimate.

Leggi la Nota INL_5484/2026

Novità permessi di soggiorno: pubblicato in Gazzetta Ufficiale il Dlgs 83/2026 di recepimento della direttiva UE

Con la pubblicazione in Gazzetta Ufficiale del Dlgs 83/2026, in vigore dal 4 giugno, si è concluso l’iter di recepimento della direttiva UE 2024/1233. Il decreto introduce importanti modifiche al Testo unico immigrazione (Dlgs 286/1998), ridefinendo le tempistiche di richiesta e rilascio dei titoli di soggiorno e introducendo il nuovo modello di permesso elettronico.

Di seguito si riepilogano le principali novità introdotte dalla riforma.

Nuovi termini per rilascio e rinnovo

Il decreto interviene sulla tempistica delle procedure amministrative con le seguenti disposizioni:

  • Termine di rilascio: Viene introdotto un termine di 30 giorni per il rilascio del permesso di soggiorno, da intendersi di natura ordinatoria.
  • Finestra per il rinnovo: La richiesta di rinnovo del permesso di soggiorno potrà essere depositata da 90 giorni prima a 90 giorni dopo la data di scadenza (ampliando la precedente finestra che andava da 60 giorni prima a 60 giorni dopo).

Il “Permesso Unico Lavoro” e le esclusioni

Il nuovo modello di permesso di soggiorno elettronico conterrà la dicitura “perm. unico lavoro” e riporterà le informazioni relative alle condizioni di lavoro, ai diritti e alle garanzie procedurali previste per i lavoratori (principalmente subordinati) e per i loro familiari.

In linea con la direttiva europea, la nuova disciplina non si applica a una serie di titoli di soggiorno che, pur consentendo lo svolgimento di attività lavorativa, non riporteranno la dicitura “perm. unico lavoro”. Tra questi rientrano:

  • Lavoro autonomo e investitori;
  • Dirigenti, personale altamente specializzato e trasferimenti intra-societari (ICT);
  • Nomadi digitali e lavoratori da remoto;
  • Lavoratori marittimi e lavoratori distaccati per appalto;
  • Studenti, tirocinanti e ricercatori di lavoro;
  • Titolari di protezione temporanea, speciale o sociale;
  • Casi di violenza domestica, caporalato, calamità eccezionali o cure mediche;
  • Residenza elettiva, motivi religiosi e assistenza minori.

Svolgimento dell’attività lavorativa in attesa di rilascio o rinnovo

Per quanto riguarda i tempi di attesa, l’articolo 5, comma 9-bis del Testo unico immigrazione (come modificato dal Dl 146/2025) conferma la tutela del lavoratore straniero nelle more della definizione della pratica.

Lo straniero può legittimamente soggiornare nel territorio dello Stato e svolgere temporaneamente attività lavorativa in attesa del rilascio, del rinnovo o della conversione del titolo, anche qualora non vengano rispettati i termini di legge.

L’esercizio dell’attività lavorativa è subordinato alle seguenti condizioni:

  • Possesso della ricevuta attestante l’avvenuta presentazione della richiesta di rilascio, rinnovo o conversione;
  • Sussistenza degli altri requisiti previsti dalla legge e rispetto degli adempimenti correlati.

Tale facoltà permane fino all’eventuale comunicazione da parte dell’Autorità di pubblica sicurezza – da notificare anche al datore di lavoro – che indichi la presenza di motivi ostativi al rilascio, al rinnovo o alla conversione del permesso.

Appalti Pubblici: il Consiglio di Stato chiarisce l’irrilevanza del superminimo nella verifica di equivalenza dei CCNL

Con la sentenza n. 3209 del 24 aprile 2026, la Quinta Sezione del Consiglio di Stato ha fornito importanti precisazioni in merito alla verifica di equivalenza tra i contratti collettivi nazionali di lavoro (CCNL) negli appalti pubblici. Il nodo centrale della pronuncia riguarda l’impiego del superminimo come strumento per compensare i differenziali retributivi tra contratti diversi.

Il principio di comparazione sulle componenti fisse

Il Consiglio di Stato ha richiamato il quadro normativo delineato dall’art. 4 dell’Allegato I.01 del Codice dei Contratti Pubblici. Secondo tale disposizione, la valutazione di equivalenza delle tutele economiche e normative deve essere effettuata esclusivamente sulle componenti fisse della retribuzione.

L’analisi dei giudici amministrativi si è concentrata sulla natura del superminimo, stabilendo i seguenti punti:

  • Natura non strutturale: Il superminimo non è qualificabile come una componente fissa e automatica del trattamento economico.
  • Carattere eventuale: Anche all’interno di contratti specifici (come il CCNL Aninsei citato nel caso di specie), tale elemento è definito “eventuale”, restando legato a scelte discrezionali del datore di lavoro o ad accordi integrativi ulteriori.
  • Esclusione dal computo: Proprio a causa della sua natura accessoria, il superminimo non può essere inserito nel calcolo volto a dimostrare l’equivalenza economica tra due differenti discipline contrattuali.

Le conseguenze sull’equivalenza contrattuale

La sentenza chiarisce che il superminimo non può fungere da strumento di compensazione per colmare il divario economico tra il CCNL applicato dall’operatore economico e quello indicato dalla stazione appaltante.

Il principio espresso: Il mancato inserimento del superminimo tra gli elementi fissi della retribuzione impedisce di utilizzarlo per pareggiare il differenziale retributivo.

In assenza di altre voci fisse atte a garantire la parità di trattamento, l’equivalenza del CCNL applicato dall’azienda deve essere esclusa. La decisione sottolinea quindi l’importanza di una verifica rigorosa basata su elementi certi e strutturali, al fine di garantire la reale tutela economica dei lavoratori impiegati nelle commesse pubbliche.

Sicurezza sul Lavoro: nuova ordinanza della Regione Liguria contro il rischio calore

La Regione Liguria ha emanato l’Ordinanza n. 1/2026 (datata 28 maggio 2026) che introduce misure urgenti per la protezione dei lavoratori esposti alle alte temperature e alla radiazione solare. I provvedimenti entrano in vigore dalla data di pubblicazione dell’atto e resteranno validi fino al 31 agosto 2026, salvo successive disposizioni.

L’ordinanza si applica a tutto il territorio regionale, con l’eccezione delle aree in cui le parti sociali abbiano già definito protocolli di gestione del calore che garantiscano tutele uguali o superiori.

I punti chiave dell’ordinanza

1. Divieto di lavoro nelle ore più calde

È stabilito il divieto di lavoro dalle ore 12:30 alle ore 16:00 in condizioni di esposizione prolungata al sole.

  • Settori interessati: Agricolo, florovivaistico, cantieri edili e affini (attività all’aperto).

  • Condizioni di attivazione: Il divieto scatta nei giorni e nelle aree in cui la mappa del rischio sul sito Worklimate (riferita a “lavoratori esposti al sole” con “attività fisica intensa” alle ore 12:00) segnala un livello di rischio “ALTO”, e qualora lo stress da calore comporti rischi rilevanti nonostante l’adozione delle misure di prevenzione aziendali.

2. Esclusioni per servizi di pubblica utilità

Le limitazioni non si applicano alle Pubbliche Amministrazioni, ai concessionari di pubblico servizio e ai loro appaltatori in caso di:

  • Interventi di pubblica utilità e pronto intervento.

  • Protezione civile e salvaguardia della pubblica incolumità.

Resta comunque fermo l’obbligo di adottare misure organizzative e operative idonee a ridurre il rischio a un livello accettabile, in conformità al D.Lgs. 81/2008 e alle linee di indirizzo regionali.

3. Raccomandazioni per le altre attività

Per tutte le altre lavorazioni all’aperto o in ambienti chiusi non climatizzati (influenzati dalle condizioni meteoclimatiche esterne), l’ordinanza raccomanda il rispetto delle “Linee di indirizzo per la protezione dei lavoratori dal calore e dalla radiazione solare” (recepite con DGR n. 318 del 03/07/2025).

Sanzioni e ricorsi

  • Sanzioni: La mancata osservanza degli obblighi previsti comporta l’applicazione delle sanzioni di legge ai sensi dell’art. 650 del Codice Penale (inosservanza dei provvedimenti dell’Autorità), salvo che il fatto costituisca un reato più grave.

  • Ricorsi: È possibile presentare ricorso giurisdizionale al TAR entro 60 giorni dalla pubblicazione, oppure ricorso straordinario al Capo dello Stato entro 120 giorni.

Premi di produttività e welfare aziendale: i chiarimenti delle Entrate sulle novità per il biennio 2026-2027

L’Agenzia delle Entrate, con la risoluzione n. 22 del 9 giugno 2026, ha risposto ad alcuni quesiti interpretativi in merito all’applicazione delle novità introdotte dall’articolo 1, comma 9, della legge 30 dicembre 2025, n. 199 (legge di bilancio 2026). I chiarimenti riguardano il regime di tassazione sostitutiva dell’imposta sul reddito delle persone fisiche (IRPEF) e delle relative addizionali regionali e comunali sui premi di produttività e sulle somme erogate a titolo di partecipazione agli utili, di cui all’articolo 1, comma 182, della legge 28 dicembre 2015, n. 208 (legge di stabilità 2016), corrisposti ai lavoratori dipendenti del settore privato per gli anni 2026 e 2027.

Il quadro normativo di riferimento

La disciplina originaria (commi da 182 a 190 della legge di stabilità 2016) ha introdotto un sistema di tassazione agevolata sui premi di produttività e sulle partecipazioni agli utili nel settore privato, consistente in un’imposta sostitutiva dell’IRPEF e delle addizionali inizialmente fissata al 10%. Il limite di importo ammesso era originariamente di 2.000 euro lordi, elevabile a 2.500 euro per le aziende che prevedono il coinvolgimento dei lavoratori nell’organizzazione del lavoro.

Il comma 184 della medesima legge ha riconosciuto al dipendente la facoltà di scegliere se ottenere il premio in denaro (sfruttando la tassazione sostitutiva) o in natura, sotto forma di benefit. In questo secondo caso, le risultanze dell’articolo 51, commi 2, 3 (ultimo periodo) e 4 del TUIR non concorrono alla formazione del reddito da lavoro dipendente, nei limiti ivi previsti. Come specificato dalla circolare n. 28/E del 15 giugno 2016, l’irrilevanza reddituale dei benefit fruiti in sostituzione dei premi è legata a due limiti:

  1. L’ammontare massimo delle somme assoggettabili a imposta sostitutiva;

  2. Gli importi massimi stabiliti per tali utilità dall’articolo 51 del TUIR.

Nel corso degli anni il legislatore ha modificato a più riprese sia l’aliquota d’imposta sia il massimale annuo. Da ultimo, la legge di bilancio 2026 ha previsto che, per i premi erogati negli anni 2026 e 2027, l’aliquota dell’imposta sostitutiva sia ridotta all’1% e il limite massimo di imponibile sia innalzato da 3.000 a 5.000 euro.

Il dubbio interpretativo e la risposta dell’Agenzia delle Entrate

Il quesito sollevato riguardava la possibilità per il lavoratore di optare per la conversione del premio in benefit aziendali (ai sensi del comma 184) entro il nuovo limite innalzato a 5.000 euro. Il dubbio derivava dal fatto che la legge di bilancio 2026, nel modificare l’aliquota e il massimale, fa esplicito riferimento solo al comma 182 della legge di stabilità 2016 e non al comma 184.

Nella risoluzione n. 22/2026, l’Agenzia delle Entrate ha rilevato che il comma 184, nel consentire la scelta tra premio in denaro o in natura, rinvia direttamente alla disciplina dell’imposta sostitutiva sui premi di produttività, richiamando espressamente i commi 182 e seguenti.

Di conseguenza, sulla base di una lettura logico-sistematica delle disposizioni, l’Agenzia ha chiarito che il nuovo limite di imponibile di 5.000 euro introdotto dalla legge di bilancio 2026 trova applicazione anche nell’ipotesi in cui il lavoratore eserciti l’opzione per l’erogazione del premio sotto forma di benefit aziendali di cui all’articolo 51 del TUIR.

Rimangono valide, per quanto compatibili con il nuovo quadro normativo, le istruzioni operative precedentemente fornite con le circolari n. 28/E del 2016, n. 5/E del 29 marzo 2018, n. 23/E del 1° agosto 2023 e n. 5/E del 7 marzo 2024.

Ccnl Metalmeccanici – Aggiornamento dei minimi tabellari, trasferte e reperibilità da giugno 2026

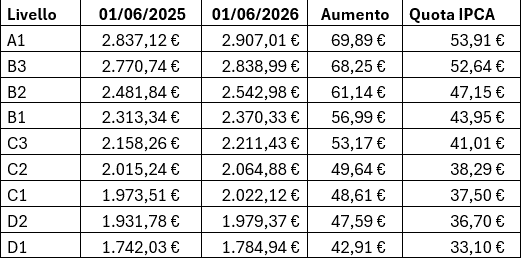
Il 16 giugno 2026, Federmeccanica, Assistal e le organizzazioni sindacali Fim, Fiom e Uilm si sono incontrate in attuazione dell’accordo di rinnovo del 22 novembre 2025. L’incontro ha definito l’aggiornamento dei minimi tabellari sulla base dell’andamento a consuntivo dell’indice Ipca-Nei (indice dei prezzi al consumo armonizzato al netto dei beni energetici importati) per l’anno 2025.

L’indice registrato si è attestato all’1,9%, un valore inferiore rispetto alla previsione del 2,46% originariamente ipotizzata nel CCNL. Di conseguenza, la relativa quota è stata interamente ricompresa nella prima tranche degli incrementi retributivi complessivi con decorrenza giugno 2026. Nell’ambito della medesima sessione sono stati adeguati anche gli importi delle indennità di trasferta e di reperibilità.

Minimi tabellari ed effetti economici

Per la parte economica, gli incrementi mensili dei minimi tabellari variano a seconda del livello di inquadramento, con parametri compresi tra un minimo di 42,91 euro per il livello D1 e un massimo di 69,89 euro per il livello A1.

Regole di assorbimento dei superminimi

Il testo contrattuale disciplina i criteri di assorbimento degli incrementi retributivi come segue:

  • Superminimi collettivi: i nuovi minimi tabellari assorbono gli incrementi fissi collettivi della retribuzione eventualmente concordati in sede aziendale dopo il 1° gennaio 2017.

  • Superminimi individuali: vengono assorbiti anche gli aumenti individuali riconosciuti a partire dalla stessa data (1° gennaio 2017), a meno che non sia stata espressamente pattuita la clausola di “non assorbibilità” all’interno del contratto individuale di lavoro.

  • Voci escluse: rimangono totalmente escluse dall’assorbimento (e non possono subire riduzioni) le indennità o le maggiorazioni connesse alle specifiche modalità di svolgimento della prestazione, quali lavoro straordinario, turni, lavoro notturno e festivo.

Indennità di trasferta e riflessi fiscali

Dal 1° giugno 2026 entrano in vigore i nuovi importi per le diarie di trasferta:

  • Quota intera: euro 51,29 (+0,96 euro)

  • Quota vitto: euro 13,13 (+0,14 euro)

  • Quota alloggio: euro 25,03 (+0,68 euro)

Rilevanza fiscale (Art. 51 TUIR): I nuovi valori dell’indennità di trasferta forfettaria intera superano la soglia di esenzione fiscale prevista dalla legge. Al contrario, nel caso in cui si applichi il rimborso forfettario per i soli pasti (quota vitto), l’importo rimane inferiore al limite di esenzione di 30,99 euro fissato dall’articolo 51 del Testo Unico delle Imposte sui Redditi.

Indennità di reperibilità

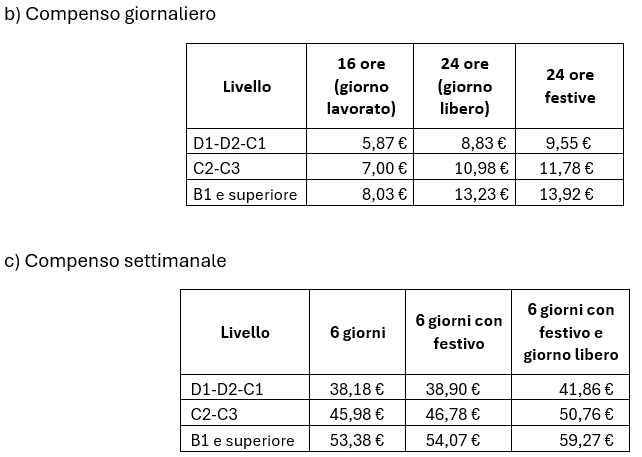
Di seguito si riportano le tabelle con gli importi aggiornati dell’indennità di reperibilità applicabili a partire dal mese di giugno 2026.